Domain mmtu.de kaufen?
Wir ziehen mit dem Projekt
mmtu.de um.
Sind Sie am Kauf der Domain
mmtu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mmtu.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Repräsentation - Partizipation - Zugänglichkeit, Fachbücher von Julia BüchelDas Thema der gesellschaftlichen Einbindung, der gesellschaftlichen Rolle und Relevanz von Museen ist von hoher Aktualität für die museumstheoretische und -praktische Diskussion. Julia Büchel diskutiert die Entstehung, Begründung und Prinzipien der Forderungen nach gesellschaftlicher Einbindung und nimmt eine systematische Analyse an drei Fallstudien vor, womit ihr ein Beitrag zur Annäherung von Theorie und Praxis im Ausstellungswesen gelingt. Die Untersuchung ermöglicht eine Systematisierung von Ausstellungsanalysen und -betrachtungen und besitzt darüber hinaus das Potenzial, die Forderung nach der gesellschaftlichen Öffnung und Relevanz der Institutionen zu unterstützen. Sie diskutiert Vorschläge für mögliche neue Formate und skizziert das Potenzial der Digitalisierung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Dienstleistungen für PatientInnen und Angehörige, FachbücherNicht nur, dass Patientinnen und Patienten sowie deren Angehörige durch eine Erkrankung schon genug Leid erfahren, sie stehen oft zusätzlich vor schier unlösbaren Problemen, die das soziale Umfeld, den Arbeitsplatz, das Einkommen oder die Wohnung betreffen können. In diesen Ausnahmesituationen ist es Menschen oftmals nicht mehr möglich, selbst nötige Schritte in Bezug auf die weitere Versorgung einzuleiten und für eine gute Lebensqualität zu sorgen. Umso wichtiger sind die soziale Beratung, eine situations- und ressourcenorientierte Einleitung von Massnahmen und die interdisziplinäre Koordination zwischen unterschiedlichen Berufsgruppen im Krankenhaus. Der Sozialdienst eines Krankenhauses kann als individuelles Schnittstellen- und Entlassungsmanagement agieren, Ressourcen, Strategien und Perspektiven aufzeigen und dazu beitragen, dass der Behandlungserfolg nach dem Verlassen eines Krankenhauses garantiert wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätsmanagement für Dienstleistungen, Fachbücher von Manfred BruhnQualität ist ein zentraler Erfolgsfaktor für jedes Dienstleistungsunternehmen. Dieses Buch bietet Unterstützung zur Sicherstellung und Erhöhung der Dienstleistungsqualität an. Manfred Bruhn stellt einen ganzheitlichen, wissenschaftlich fundierten Ansatz des Qualitätsmanagements für Dienstleistungen vor, der sich konsequent am Managementprozess mit den Phasen Analyse, Planung, Steuerung und Kontrolle des Qualitätsmanagements ausrichtet. Kernteile des Buches sind Verfahren zur Messung der Dienstleistungsqualität, Instrumente zur Steuerung des Qualitäts- und Erwartungsmanagements, die Umsetzung des Qualitätsmanagements anhand der ISO 9000 ff.-Normen sowie des EFQM-Modells und ein umfassendes Qualitätscontrolling zur Sicherstellung der Effektivität und Effizienz. In der 9. Auflage wurden sämtliche Kapitel vollständig überarbeitet und erweitert. Aktuelle Themen wie neue Regelwerke i.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Repräsentation - Partizipation - Zugänglichkeit, Fachbücher von Julia BüchelDas Thema der gesellschaftlichen Einbindung, der gesellschaftlichen Rolle und Relevanz von Museen ist von hoher Aktualität für die museumstheoretische und -praktische Diskussion. Julia Büchel diskutiert die Entstehung, Begründung und Prinzipien der Forderungen nach gesellschaftlicher Einbindung und nimmt eine systematische Analyse an drei Fallstudien vor, womit ihr ein Beitrag zur Annäherung von Theorie und Praxis im Ausstellungswesen gelingt. Die Untersuchung ermöglicht eine Systematisierung von Ausstellungsanalysen und -betrachtungen und besitzt darüber hinaus das Potenzial, die Forderung nach der gesellschaftlichen Öffnung und Relevanz der Institutionen zu unterstützen. Sie diskutiert Vorschläge für mögliche neue Formate und skizziert das Potenzial der Digitalisierung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Soziale Dienstleistungen für PatientInnen und Angehörige, FachbücherNicht nur, dass Patientinnen und Patienten sowie deren Angehörige durch eine Erkrankung schon genug Leid erfahren, sie stehen oft zusätzlich vor schier unlösbaren Problemen, die das soziale Umfeld, den Arbeitsplatz, das Einkommen oder die Wohnung betreffen können. In diesen Ausnahmesituationen ist es Menschen oftmals nicht mehr möglich, selbst nötige Schritte in Bezug auf die weitere Versorgung einzuleiten und für eine gute Lebensqualität zu sorgen. Umso wichtiger sind die soziale Beratung, eine situations- und ressourcenorientierte Einleitung von Massnahmen und die interdisziplinäre Koordination zwischen unterschiedlichen Berufsgruppen im Krankenhaus. Der Sozialdienst eines Krankenhauses kann als individuelles Schnittstellen- und Entlassungsmanagement agieren, Ressourcen, Strategien und Perspektiven aufzeigen und dazu beitragen, dass der Behandlungserfolg nach dem Verlassen eines Krankenhauses garantiert wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätsmanagement für Dienstleistungen, Fachbücher von Manfred BruhnQualität ist ein zentraler Erfolgsfaktor für jedes Dienstleistungsunternehmen. Dieses Buch bietet Unterstützung zur Sicherstellung und Erhöhung der Dienstleistungsqualität an. Manfred Bruhn stellt einen ganzheitlichen, wissenschaftlich fundierten Ansatz des Qualitätsmanagements für Dienstleistungen vor, der sich konsequent am Managementprozess mit den Phasen Analyse, Planung, Steuerung und Kontrolle des Qualitätsmanagements ausrichtet. Kernteile des Buches sind Verfahren zur Messung der Dienstleistungsqualität, Instrumente zur Steuerung des Qualitäts- und Erwartungsmanagements, die Umsetzung des Qualitätsmanagements anhand der ISO 9000 ff.-Normen sowie des EFQM-Modells und ein umfassendes Qualitätscontrolling zur Sicherstellung der Effektivität und Effizienz. In der 9. Auflage wurden sämtliche Kapitel vollständig überarbeitet und erweitert. Aktuelle Themen wie neue Regelwerke i.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arcoroc, Geschirrset, Dienstleistungen 19d HARENA (19 Stk.)Luminarc Harena Geschirrset, 19-teilig Das Harena Geschirrset besteht aus hitzebehandeltem, temperiertem Glas, das stossfest ist. Das Glas ist porenfrei, wodurch sich keine Mikroorganismen festsetzen können, was es 100 % hygienisch macht. Die Harena Kollektion zeichnet sich durch den Reliefrand der Teller aus. Das Geschirrset umfasst 6 Essteller (Durchmesser 25 cm), 6 Suppen-/Salatteller (Durchmesser 20 cm), 6 Dessertteller (Durchmesser 19 cm) und 1 Salatschüssel (Durchmesser 24 cm).82,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
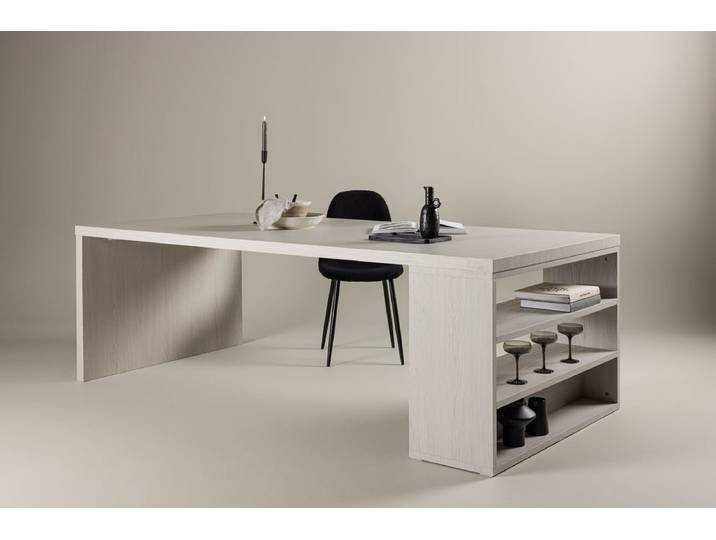
Esstisch Soluna - im modernen Design mit durchdachter Funktionalität - Weißwashed - Luxusbetten24<p>Der <strong>Esstisch Soluna</strong> vereint modernes Design mit durchdachter Funktionalität und ist die perfekte Ergänzung für jeden Essbereich. Mit seiner eleganten <strong>weißen Waschung</strong> bringt dieser Tisch eine helle und freundliche Atmosphäre in dein Zuhause. Die Tischplatte aus <strong>MDF</strong> sorgt nicht nur für ein stilvolles Erscheinungsbild, sondern ist auch pflegeleicht und langlebig.</p><p>Mit großzügigen Maßen von <strong>230 x 110 cm</strong> bietet der Esstisch ausreichend Platz für gesellige Mahlzeiten und entspannte Abende mit Familie und Freunden. Die rechteckige Form ermöglicht es, bequem mehrere Personen zu bewirten, während die schlichte Optik sich harmonisch in verschiedene <strong>Einrichtungsstile</strong> einfügt, sei es modern, minimalistisch oder elegant.</p><p>Ein besonderes Highlight ist die seitliche <strong>Ablagefläche</strong>, die zusätzlichen Stauraum für Dekoration oder persönliche Lieblingsstücke bietet. So wird der Esstisch Soluna nicht nur zum Mittelpunkt deines Essbereichs, sondern auch zu einem stilvollen Ort, an dem Erinnerungen entstehen können. Die stabile Konstruktion garantiert eine robuste und langlebige Nutzung im Alltag, sodass du lange Freude an diesem Möbelstück haben wirst.</p><p>Erlebe mit dem Esstisch Soluna ein einladendes und stilvolles Ambiente in deinem Zuhause.</p>729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.